
Puntos clave de este artículo:
- Fondo mínimo recomendado: Guarda siempre entre un 10% y un 20% del valor de tu presupuesto total para emergencias.
- La antigüedad importa: Cuanto más vieja sea la finca, mayor debe ser tu colchón de seguridad financiero obligatorio.
- Vicios ocultos comunes: Bajantes comunitarias agrietadas, patologías estructurales e instalaciones eléctricas fuera de normativa REBT son los sospechosos habituales.
- La farsa del presupuesto 100% blindado: Los contratos de obra evitan abusos del constructor, pero los imprevistos externos de tu propia vivienda siempre se cobran aparte.
Afrontemos la realidad de frente y sin tapujos: meterse de lleno en una obra residencial es una experiencia estimulante, pero cargada de una dosis ineludible de incertidumbre. Todo el mundo empieza con una mezcla de ilusión por el cambio y un miedo atroz a que la factura final acabe disparándose hasta el infinito. Es el pánico al clásico "ya que estamos". Y es que, por muy minucioso que sea el estudio preliminar que se elabore, las paredes de una vivienda esconden misterios que solo se revelan cuando entra el mazo de demolición de la contrata.
Así que, si pretendes gastar hasta el último euro de tu cuenta bancaria únicamente en base al papel inicial que te entregó la empresa de obras, prepárate para pasar noches de insomnio. Para evitarlo, en este artículo te explicamos de forma transparente cómo debes estructurar tu colchón financiero, qué imprevistos son los que devoran el dinero con mayor ferocidad y por qué un porcentaje del presupuesto debe quedar fuera del alcance del constructor desde el primer minuto. Si quieres saber cómo mantener a raya tus finanzas, te recomiendo antes que nada utilizar nuestra calculadora de presupuesto de reforma para arrancar con una estimación realista del coste real en función de los metros cuadrados y las calidades del piso.
¿Por qué surgen imprevistos en una reforma integral?
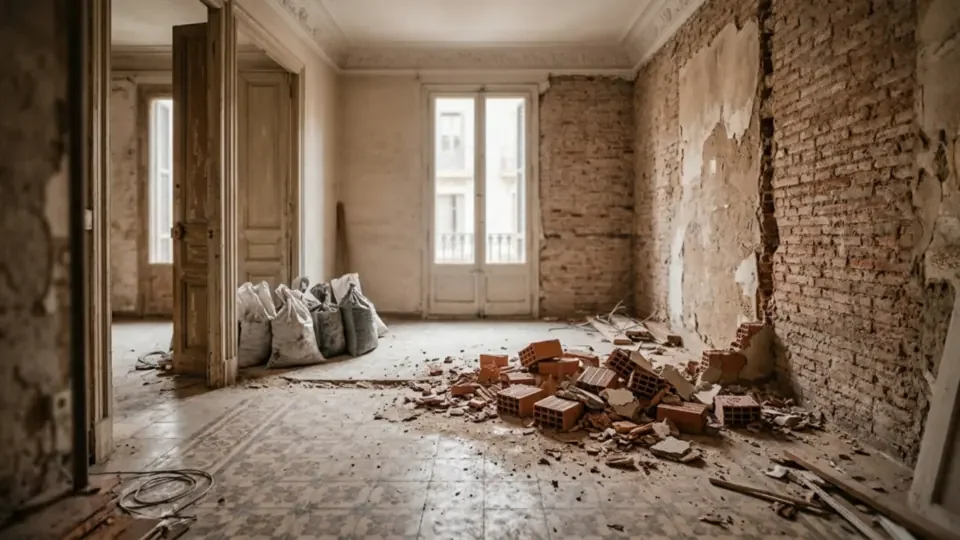
No se trata siempre de mala fe, errores del jefe de obra o presupuestos redactados a la ligera. Un edificio es un ecosistema vivo, especialmente si nos toca actuar sobre construcciones con historia, donde los planos originales son reliquias del pasado inexactas o inexistentes. En el momento en que se retiran los falsos techos, se desploman los tabiques antiguos y se desvelan los paramentos originales, la realidad física del inmueble se impone con toda su crudeza frente a los bocetos en papel.
Podemos agrupar la naturaleza de estas desviaciones en varios frentes bien definidos que te ayudarán a comprender a qué te enfrentas:
- Patologías estructurales latentes: Al reformar una finca antigua, es habitual encontrarse con forjados con aluminosis, vigas de madera comidas por las termitas, viguetas metálicas corroídas o graves humedades por capilaridad en los bajos que exigen un tratamiento inmediato.
- Instalaciones obsoletas o peligrosas: Descubrir desagües obstruidos, bajantes de fibrocemento agrietadas o cuadros de luz desfasados sin toma de tierra que imposibilitan emitir cualquier boletín oficial de instalaciones sin rehacer los circuitos eléctricos desde cero.
- El factor emocional humano ("Ya que estamos..."): Muchas veces la desviación no reside en los defectos del edificio, sino en tus propios cambios de mentalidad sobre la marcha. Desplazar un tabique para ganar metros visuales, cambiar el formato de las baldosas tras ver una muestra mejor o decidir aplicar más puntos de luz de los previstos inicialmente.
- Imprecisiones físicas inaccesibles antes de demoler: Cuando se tira una pared y se descubre que no se puede empotrar la cisterna porque pasa una columna de ventilación que no constaba en ningún plano oficial de la comunidad de propietarios.
Todas estas situaciones provocan que la obra se detenga o se reoriente, con el correspondiente aumento de horas de mano de obra y adquisición rápida de nuevos materiales que no formaban parte del contrato original. De ahí que la prevención no sea un capricho, sino la diferencia entre disfrutar del proceso o sufrir una pesadilla económica de difícil solución.

El peligro de los presupuestos abiertos frente al colchón financiero
Y aquí llegamos a un cruce de caminos crítico: la elección del tipo de oferta de la contrata. Decantarse por un presupuesto cerrado vs abierto en reformas marca un antes y un después en la tranquilidad financiera de todo el proceso. Un presupuesto cerrado por contrato bloquea los precios unitarios y las partidas descritas de forma inalterable, obligando a la empresa a asumir la desviación si sus estimaciones fueron erróneas. Es, con diferencia, la opción preferible para el propietario.
Sin embargo, la cruda realidad es que ni el contrato más sólido del mundo te blindará de los imprevistos externos de la vivienda. Si al levantar el suelo del baño se halla una bajante comunitaria totalmente resquebrajada, ningún instalador la tapará sin repararla, y esa partida se facturará obligatoriamente aparte como un extra justificado. El constructor no tiene la culpa de que el hierro de tu forjado esté podrido.
Por consiguiente, es vital aprender a leer y comparar un presupuesto de reforma con frialdad analítica. Debes exigir que cada partida detalle de forma transparente los metros lineales, metros cuadrados y especificaciones de marca y gama de cada material. Si dejas puntos grises o valoraciones vagas sin especificar con exactitud, estarás asumiendo de facto un presupuesto abierto camuflado que se comerá tu liquidez restante antes de que se coloque el primer revestimiento cerámico de tus baños.
¿Qué porcentaje de reserva financiera debes guardar realmente?
Ojo, no cometas el error de aplicar un porcentaje aleatorio sin criterio ni coherencia. El margen de colchón financiero que debes separar de tus ahorros está condicionado directamente por tres factores principales: la antigüedad de la finca, la complejidad de la redistribución de espacios que vayas a realizar y el rigor técnico del proyecto de arquitectura inicial.
La experiencia de pie de obra nos demuestra que los imprevistos aumentan exponencialmente de forma proporcional a los años de vida del inmueble. Para que dispongas de una referencia práctica, real y plenamente aplicable a tu propio plan de inversión, te ofrecemos este desglose de porcentajes financieros de seguridad en base al tipo de intervención que vayas a realizar:
| Tipo de Propiedad / Obra | % de Reserva | Principales Fuentes de Imprevistos | Nivel de Riesgo |
|---|---|---|---|
| Piso joven (Menos de 20 años) | 7% - 10% | Cambios estéticos personales de última hora, optimización de algún punto de iluminación o pintura. | Bajo |
| Finca regia o antigua (Más de 50 años) | 15% - 20% | Bajantes corroídas de fibrocemento, forjados en mal estado, falta de tierra y patologías de vigas. | Muy Alto |
| Reforma de Cocina o Baño estándar | 10% - 12% | Tuberías de evacuación antiguas embozadas tras falsos techos y desniveles imprevistos de suelo. | Moderado |
| Casa unifamiliar o Chalet | 12% - 15% | Patologías de cubiertas y tejados, cimentaciones afectadas por raíces o impermeabilizaciones deficientes. | Alto |
| Reforma parcial rápida | 5% - 7% | Retrasos de entrega en suministros de muebles o adiciones pequeñas a la pintura general. | Muy Bajo |
Como se desprende claramente de las cifras que manejamos en el día a día, si te planteas emprender un reto de gran envergadura en una estructura antigua, un colchón inferior al 15% es correr un riesgo innecesario. En cambio, si vas a realizar un lavado de cara puntual o una mejora estética en un inmueble moderno construido recientemente, un margen prudencial de entre el 7% y el 10% te garantizará un proceso tranquilo para reaccionar ante pequeños desajustes de precios de proveedores o modificaciones estéticas que decidas incorporar en el camino.
Los imprevistos reales más habituales: de la fontanería a la estructura
¿Cuáles son los contratiempos más voraces con nuestras finanzas cuando iniciamos la demolición? Sabiendo exactamente a lo que te expones, descubrirás la mejor manera de aplicar de forma práctica un plan con el que puedas entender cómo distribuir el presupuesto de una reforma por partidas, asumiendo que siempre habrá ciertas fluctuaciones inevitables:
- Las viguetas y bovedillas deterioradas: Especialmente preocupante en los pisos antiguos de techos altos. Una pequeña filtración histórica del vecino de arriba, que quizás ocurrió hace una década, puede haber oxidado los perfiles metálicos o podrido la cabeza de una viga de madera. Reparar esto exige apuntalar de emergencia y aplicar tratamientos de consolidación que no estaban en ningún presupuesto.
- Las bajantes comunitarias obsoletas: Picar una pared es el momento exacto en el que de repente se descubre un tubo agrietado de fibrocemento o de fundición picado por el tiempo. No puedes conectar tu nueva fontanería higiénica a una bajante dañada o podrida, obligándote a asumir el coste de su sustitución temporal en tu tramo para evitar problemas mayores.
- El cuadro de luces incompatible: La normativa eléctrica del REBT es muy clara y estricta en nuestro país. Si la potencia que vas a requerir para tus nuevos electrodomésticos supera la capacidad de la derivación individual del edificio, te tocará renovar el cableado hasta el cuarto de contadores comunitario, lo que incrementará considerablemente los costes finales de mano de obra y trámites.
- El enlucido de yeso traicionero: Tiras un falso techo o raspas el papel pintado de una pared para pintar y, de repente, la capa antigua de yeso empieza a desprenderse entera a trozos por falta de consistencia. Lo que inicialmente iba a ser un enmasillado rápido se convierte en la partida de rehacer el yeso de media casa desde cero.
Estrategias infalibles para blindar tus ahorros durante la obra
Saber reaccionar ante estas eventualidades no consiste solo en tener el dinero parado de forma prudente en tu cuenta bancaria. Consiste, fundamentalmente, en cómo actúas desde el primer día para reducir la aparición de sorpresas indeseadas.
Para empezar, la elección del equipo de trabajo que ejecutará los trabajos marcará una diferencia abismal. Enfrentarse al clásico dilema de contratar una empresa de reformas o un autónomo influye de forma directa en la solidez y en el grado de cobertura que vas a disfrutar. Mientras que un operario individual puede ofrecerte un precio de mano de obra ajustado, una compañía debidamente registrada asume de forma íntegra la coordinación de los gremios, respeta un contrato estandarizado con penalizaciones en caso de retraso y responde de forma legal ante cualquier daño estructural gracias a sus coberturas comerciales.
En el mismo sentido, resulta indispensable organizar una reforma integral paso a paso respetando la cadena lógica de trabajos. Si coordinas los derribos, el saneamiento de paredes, el paso de tubos eléctricos y la fontanería en el orden correcto, impedirás que un electricista deba romper un tabique recién terminado por el albañil a causa de una descoordinación de plazos. Cada repetición de tareas por mala gestión de la obra es presupuesto tirado a la basura.
Además, está el espinoso asunto de la estancia. Mucha gente se plantea seriamente vivir en casa mientras dura la reforma con el único propósito de ahorrarse el coste de una estancia alternativa. En nuestra experiencia, este método suele ser contraproducente en obras de gran envergadura. El polvo, los ruidos y la obligación de dejar zonas de paso despejadas obligan a los operarios a trabajar a menor velocidad y a limpiar cada tarde la zona de trabajo, alargando la duración del proyecto hasta un 30% e incrementando el coste de las horas facturadas.
Para dormir tranquilo, comprueba siempre que la contrata disponga y te aporte las correspondientes pólizas de los garantías y seguros de una reforma para que, si se produce una fuga imprevista de agua del instalador que dañe el techo del vecino, sea el seguro de responsabilidad civil de la empresa quien se encargue del sobrecoste sin tocar un solo euro del fondo que guardaste con tanto celo.
Recursos altamente sugeridos para preparar tu presupuesto:
Preguntas frecuentes sobre imprevistos en reformas
¿Cuál es el porcentaje mínimo absoluto que se debe guardar para imprevistos?
El mínimo absoluto recomendado es un 10% del presupuesto total de la contrata. Para obras en fincas antiguas o de más de 40 años, este colchón se debe elevar obligatoriamente al 15% o incluso al 20%, ya que es más común encontrar vicios ocultos en instalaciones y estructuras.
¿Qué es un vicio oculto en una reforma y quién lo paga?
Un vicio oculto es un defecto o problema grave que no era visible ni predecible antes de demoler (como tuberías de plomo corroídas o una viga afectada por aluminosis). Por lo general, al ser impredecibles para la empresa constructora, el coste de subsanarlo recae sobre el propietario del inmueble.
¿Cómo ayuda un presupuesto cerrado a evitar desviaciones de precio?
Un presupuesto cerrado por contrato bloquea los precios de las partidas especificadas, impidiendo que la constructora sube los precios de forma unilateral. No obstante, no cubre los imprevistos externos de la vivienda ni los cambios de materiales solicitados a última hora por el cliente.
¿Qué pasa si se acaba la obra y no he utilizado el colchón de imprevistos?
¡Enhorabuena! Ese dinero simplemente no se gasta. Al guardarse de manera independiente y fuera del presupuesto adjudicado a la empresa de reformas, ese capital queda intacto como ahorro neto para el propietario o para futuras inversiones decorativas.
Al final del día, afrontar la reforma de tu nuevo hogar es un proyecto cargado de decisiones técnicas. No dejes que la falta de previsión empañe el camino. Reservar un colchón financiero sólido y del porcentaje adecuado según la edad de tu edificio te ahorrará preocupaciones inútiles y garantizará que la vivienda final quede exactamente tal y como habías soñado en un principio.