
Oye, que sí, que elegir los nuevos azulejos de terrazo para el baño o decidir si tiras ese tabique para meter una isla de cocina de ensueño mola un montón. Pero déjame pararte un segundo los pies. Detrás de toda esa fantasía de renders en tres dimensiones y catálogos de encimeras carísimas hay un asfalto muy gris y, a veces, bastante pantanoso: el terreno legal y de los seguros de una reforma [2026]. Porque, reconozcámoslo, nadie quiere pensar en que una tubería de agua reviente tres semanas después de terminar la obra e inunde a los tres vecinos de abajo. Y tampoco te apetece imaginar qué harás si un operario mete la pata con una viga de carga y aparecen grietas en el edificio de al lado.
En el sector inmobiliario y de las construcciones, curarse en salud no es una opción opcional, valga la redundancia; es la diferencia real entre disfrutar de tu casa reformada o terminar arruinado y metido en litigios judiciales durante una década. Por eso hoy vamos a bajar a la realidad de la calle los conceptos clave sobre seguros y coberturas. Hablaremos sin tecnicismos infumables, pero con el rigor que exige nuestro bolsillo, sobre la Responsabilidad Civil, el famoso (y a veces incomprendido) seguro decenal y qué pasos dar para blindar tu dinero antes de que se mueva la primera paleta de cemento.
Resumen rápido: Conceptos no negociables
- Responsabilidad Civil (RC): Vital. Cubre cualquier desastre o daño físico/material accidental que la obra cause a tus vecinos o zonas comunes.
- Garantías de la LOE: Todo trabajo tiene plazos legales de reclamación (1 año para acabados, 3 para instalaciones, 10 para estructura). Para más detalle sobre esto, puedes repasar la garantía que exige la Ley de Ordenación de la Edificación.
- Seguro Decenal: Solo es obligatorio para obras de nueva planta o reformas que alteren de manera drástica la estructura del edificio.
- Tu salvavidas financiero: Nunca arranques sin verificar la póliza vigente del constructor o sin añadir un pequeño colchón para imprevistos en reformas en la planificación inicial.
¿Por qué es un absoluto suicidio hacer una reforma sin seguros ni garantías en regla?
Supón que contratas al "amigo de un conocido" que te hace un presupuesto baratísimo anotado en la servilleta de un bar. Te convence porque te ahorras el IVA (un clásico error que sale caro) y te promete que en tres semanas está todo listo. Durante la segunda semana, mientras cambian el plato de ducha, pican una tubería general. El agua sale a borbotones durante veinte minutos antes de que encuentren la llave de paso de la finca. Resultado: el salón del vecino de abajo queda inutilizable, con el techo de pladur hundido y el parqué de madera de cerezo completamente levantado.
Y aquí viene la madre del cordero. Si ese operario informal que has metido en casa no cuenta con una póliza de Responsabilidad Civil corporativa en condiciones, ¿quién crees que va a pagar la reparación del vecino? Efectivamente: tú. Como promotor de la obra en el ámbito doméstico, la ley establece una responsabilidad civil subsidiaria que te pone directamente en el punto de mira judicial si tu contratista no tiene un clavel o carece de coberturas. No juegues a la ruleta rusa con tu patrimonio por ahorrarte unos pocos euros al elegir entre una empresa de reformas constituida y un autónomo sin el respaldo de una infraestructura real.
Pero el peligro no se queda solo en el agua o los daños a terceros. ¿Qué pasa si el contratista sencillamente desaparece a mitad de la obra dejándote el baño a medio alicatar y sin sanitarios? ¿O si las instalaciones eléctricas que te acaban de cobrar presentan un cortocircuito grave a los tres meses? Si no hay un contrato formal de obra, con su correspondiente presupuesto cerrado y sus cláusulas de garantías amparadas por la ley, reclamar ante la oficina de consumo o ante un juzgado se convertirá en un calvario burocrático donde tendrás casi todas las de perder por falta de pruebas documentales contrastadas.
El Seguro de Responsabilidad Civil (RC): El escudo principal de toda constructora
Este es el rey indiscutible de las reformas. Es el seguro que obligatoriamente debería tener contratado cualquier profesional autónomo o empresa seria que cruce el umbral de tu piso con una maza. Básicamente, se encarga de cubrir los daños materiales y personales que las actividades de la obra puedan infligir a terceras personas. Y cuando decimos terceras personas, hablamos de tus vecinos de arriba, abajo y los lados, de los peatones que pasan bajo tu balcón si se cae un cascote, de la propia comunidad de propietarios o incluso de ti mismo en determinadas circunstancias.
No obstante, aquí hay trampa y cartón. No te limites a preguntar: "¿Tenéis seguro?". Cualquiera te dirá que sí con una sonrisa de oreja a oreja. Lo que de verdad te interesa averiguar es el límite de la cobertura por siniestro y si la póliza está al corriente de pago en la fecha actual del año 2026. Una póliza de RC barata con un límite de 50.000 euros para daños en construcción es papel mojado si se produce una afectación seria en un elemento común o si se provocan incidencias en comunidades de propietarios que requieran reforzar un forjado entero. Nosotros siempre aconsejamos exigir empresas cuyas coberturas mínimas de RC oscilen entre los 300.000 y los 600.000 euros. Parece una burrada de dinero, pero las indemnizaciones en el sector de la edificación se disparan con una facilidad pasmosa.
Además de la Responsabilidad Civil general de la empresa, es esencial tener bajo el radar el Seguro Todo Riesgo Construcción. Aunque este suele ser optativo, en reformas integrales de calado es la salvación de muchos propietarios. Mientras que la RC responde por lo que le haces "a los demás", el seguro de todo riesgo construcción cubre los percances que le ocurran "a tu propia obra" mientras se ejecuta: robos de material costoso de madrugada en el piso (griferías, caldera sin instalar), incendios fortuitos, o daños meteorológicos graves si la vivienda se ha quedado sin cerramientos provisionales durante unos días.
El Seguro Decenal y la LOE: Descifrando el laberinto técnico
Existe una gran confusión con el término "seguro decenal" en el contexto de reformar una propiedad. Muchos clientes nos preguntan si deben contratarlo para una reforma integral y si les cubrirá cualquier fallo durante diez años. Vamos a aclararlo de forma cristalina. En la legislación española, el seguro decenal está regulado por la Ley de Ordenación de la Edificación (LOE) y es obligatorio principalmente para los promotores de edificios de viviendas de nueva planta y para obras de gran rehabilitación que modifiquen de forma sustancial la volumetría o los elementos estructurales primarios.
Pero claro, esto plantea una duda evidente. Si vas a remodelar tu vivienda tradicional, ¿qué garantías tienes realmente si no te corresponde un seguro decenal obligatorio como tal? La respuesta está en el sistema de plazos que fija la propia LOE para responder ante los diferentes tipos de defectos constructivos:
- Garantía de 1 año (Defectos de acabado): Se refiere a esos detalles visuales, estéticos o de mala ejecución superficial de la obra. El ejemplo típico: un rodapié que se despega, una baldosa floja que baila en el pasillo, o pintura mal rematada que se resquebraja. De esto responde exclusivamente el constructor.
- Garantía de 3 años (Habitabilidad e instalaciones): Cubre la falta de funcionalidad de elementos esenciales para vivir con dignidad. Nos referimos a problemas de humedades capilares por mala impermeabilización, fallos en el aislamiento térmico y acústico, instalaciones de fontanería defectuosas que dan problemas recurrentes de presión, o fallos de seguridad eléctrica.
- Garantía de 10 años (Seguridad Estructural): Aquí sí entraría el espíritu de lo decenal. Protege contra vicios o fallos graves que afecten de forma directa a la cimentación, los soportes estructurales, las vigas, los forjados o los muros de carga, poniendo en jaque directo la estabilidad de la edificación.
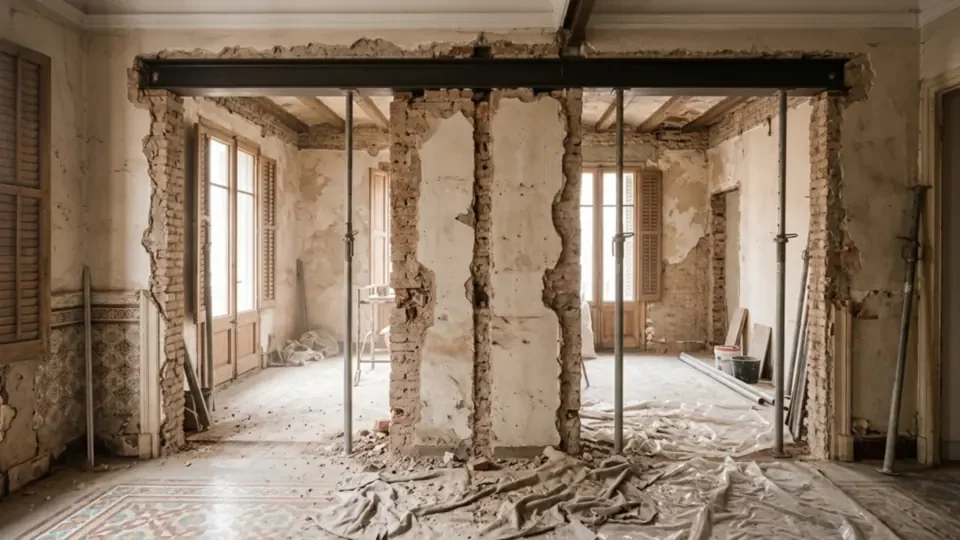
Y es precisamente en este último punto donde debes andarte con pies de plomo. Si tu reforma implica demoler un muro de carga pesado para abrir un espacio diáfano o sustituir una viga de madera deteriorada, estás tocando la estructura portante. Para que estas intervenciones cuenten con el aval de seguridad y no invaliden las pólizas existentes del inmueble, es imperativo contar con la figura de la dirección de obra a cargo de un arquitecto o aparejador colegiado. Si la reforma se realiza con los correspondientes visados de forma óptima, se conservará la cobertura estructural que exige la ley. Para entender los pormenores y conceptos técnicos de estas pólizas decenales, te recomendamos leer nuestro artículo específico sobre conceptos técnicos del seguro decenal.
Tabla Comparativa: ¿Qué cubre realmente cada seguro y garantía en tu reforma?
Para simplificar este tinglado de conceptos, seguros y coberturas, hemos diseñado esta tabla para que de un solo vistazo sepas qué pedir de forma innegociable a la hora de contratar:
| Seguro / Garantía | ¿Quién lo contrata? | ¿Es obligatorio para reformas? | ¿Qué cubre exactamente? | Plazo de validez |
|---|---|---|---|---|
| Responsabilidad Civil (RC) | La empresa de reformas / el constructor autónomo. | SÍ (por ética y viabilidad del negocio). | Daños causados accidentalmente a terceros durante la obra (ej. inundar al vecino, grietas comunitarias). | Durante la vigencia de la obra y posterior entrega del proyecto. |
| Garantía de Acabados (LOE) | Ofrecida por contrato por el propio constructor. | SÍ (por ley). | Defectos de pintura, malas juntas de azulejos, desajustes en puertas o ventanas. Es crucial conocer el coste medio por metro cuadrado de una reforma para valorar la calidad de ejecución esperada. | 1 año desde el fin oficial de los trabajos. |
| Garantía de Instalaciones (LOE) | La empresa instaladora homologada o el constructor general. | SÍ (por ley). | Problemas de habitabilidad: filtraciones de agua ocultas, ruidos por mal aislamiento, fallos constantes en caldera o aire acondicionado. | 3 años. |
| Seguro de Accidentes de Convenio | La empresa constructora. | SÍ (laboral obligatorio). | Lesiones, invalidez o desgracias ocurridas a los obreros dentro de tu domicilio. Protege al propietario de responsabilidad civil empresarial directa. | Anual (se renueva continuamente por parte de la empresa). |
| Todo Riesgo Construcción | El propietario o la constructora de mutuo acuerdo. | Recomendable en obras grandes. | Incendios fortuitos de materiales, robos, desastres climatológicos que dañen la obra en ejecución. Para blindar esto suele ser útil apoyarse en la tranquilidad de un presupuesto totalmente cerrado ante oscilaciones del coste de los materiales. | Durante la fase de obra. |
| Seguro Decenal (Estructural) | El promotor de la obra o la constructora principal. | Solo si hay cambios estructurales sustanciales comprobados. | Rupturas, colapsos de pilares o hundimiento de techos por deficiencias de diseño o ejecución de la estructura principal de la vivienda. | 10 años. |
Cómo comprobar y exigir estas coberturas antes de firmar (Paso a paso)
Así que estás decidido a arrancar. Tienes el presupuesto sobre la mesa y te parece razonable. Estupendo. Pero antes de estampar tu firma en ningún papel o dar un solo euro como concepto de paga y señal, saca papel y lápiz, ponte el traje de auditor implacable y asegúrate de completar este checklist de seguridad absoluto:
- Solicita el certificado de la póliza de Responsabilidad Civil vigente: No queremos excusas de "tranquilo, que la tengo en la oficina". Pide una fotocopia del recibo de pago bancario de la anualidad en curso. Si no está pagada, de nada sirve tener el papel impreso de la póliza.
- Exige el Certificado de estar al corriente con la Seguridad Social y Hacienda: Esto es clave para alejar el fantasma de la responsabilidad subsidiaria. Si la empresa quiebra o decide no pagar a Hacienda o las cotizaciones de sus operarios que están picando en tu vivienda, tú eres el siguiente de la lista en recibir las notificaciones de deuda.
- Exige un contrato con los plazos de garantía reflejados explícitamente: El papel aguanta todo, pero si añades en el contrato de reforma que la empresa se compromete por ley a subsanar de manera gratuita cualquier vicio oculto o defecto constructivo con los plazos exactos de la LOE, se lo pensarán dos veces antes de intentar meterte materiales de baja calidad.
- Tramita de forma correcta la licencia municipal de obras correspondiente: No hagas reformas importantes a escondidas con un comunicado nulo para ahorrar tasas. Las compañías aseguradoras se frotan las manos y suelen lavarse los hombros si ocurre un derrumbe o siniestro grave y se demuestra que la obra carecía de autorización oficial del ayuntamiento para ejecutarse. Por eso insistimos tanto en que dejes resuelto el papeleo y sepas cómo tramitara la correspondiente licencia de obras con los técnicos locales adecuados.
- Planificación formal calendarizada: El orden de los factores sí altera el resultado de la seguridad. Exige que te detallen por escrito las diferentes fases de planificación de la obra para que coincidan con los pagos previstos. No pagues nada por adelantado que no corresponda a material ya comprado y depositado en la propia vivienda.
Qué hacer ante un siniestro o defecto: El protocolo formal para reclamar con éxito
Supongamos la peor de las situaciones hipotéticas: la obra ha terminado, has pagado el último plazo de la reforma pero, a los dos meses, detectas que bajo el azulejo del plato de ducha se filtra agua constantemente y hay una mancha de humedad tremenda en el tabique que colinda con el salón. El constructor pasa olímpicamente de tus llamadas, te da largas argumentando que es condensación ambiental de la casa o directamente ya no te coge el teléfono móvil. Que no cunda el pánico, pero actúa de inmediato con este protocolo ordenado para esquivar los típicos deslices que se cometen al reformar y no perder tus derechos:
En primer lugar, ponte la gabardina de investigador privado y documenta absolutamente todo lo que esté pasando. Saca decenas de fotografías nítidas y vídeos donde se aprecie claramente el fallo, el alcance del problema y la fecha. A continuación, corta por lo sano con las conversaciones informales de WhatsApp o llamadas telefónicas que luego el viento se lleva. Envía un burofax oficial de manera inmediata con acuse de recibo y certificación de texto al domicilio social que aparezca en el contrato de tu constructor. En este texto debes redactar de forma muy clara el fallo detectado y fijar un plazo razonable pero firme (por ejemplo, de 5 a 10 días laborables) para que acudan a revisar la instalación y procedan a reparar el daño.
Si el burofax es ignorado sistemáticamente o la constructora se niega en rotundo a asumir su responsabilidad legal, tu siguiente paso es dar un toque de atención formal a tu propio seguro de hogar multirriesgo. Muchas de estas pólizas anuales incluyen una cobertura muy jugosa de defensa jurídica. Sus propios abogados se encargarán de guiarte o de enviar un perito profesional e independiente para evaluar la magnitud del desperfecto y las causas del siniestro. En caso de requerir la vía judicial civil, disponer de este informe del perito en el que se certifique de manera científica que el fallo se debe a una nefasta ejecución de las obras por parte del constructor será tu as ganador bajo la manga.
Preguntas Frecuentes sobre seguros y garantías en reformas
¿Es obligatorio el seguro decenal en una reforma de vivienda convencional?
No, por regla general el seguro decenal no es obligatorio para reformas estéticas o de interiorismo convencionales. Solo se convierte en un requisito legal o altamente recomendable cuando la reforma altera elementos estructurales del edificio (vigas, pilares, cimentación) o si se realiza un cambio de uso completo que requiera justificar la estabilidad estructural global bajo la LOE.
¿Qué diferencia hay entre la garantía legal por contrato y un seguro de responsabilidad civil?
La garantía legal es la obligación del constructor de reparar los fallos o defectos de su propio trabajo durante los plazos que marca la ley (como la LOE). En cambio, el seguro de responsabilidad civil (RC) cubre los daños accidentales que la obra pueda causar a terceros o cosas ajenas (por ejemplo, inundar al vecino de abajo o romper una tubería común del edificio).
¿Qué debo pedirle físicamente a la empresa antes de que empiece a picar la primera pared?
Es fundamental exigir una copia de la póliza de Responsabilidad Civil vigente y el último recibo de pago de la prima. También debes pedir el documento de estar al corriente de pago con la Seguridad Social (certificado TC2 o similar) y de Hacienda para evitar responsabilidades subsidiarias en caso de accidentes laborales en tu domicilio.
¿Qué pasa si aparecen grietas en el piso del vecino y la empresa no tiene seguro de RC?
Si el contratista es insolvente o carece de seguro, tú como promotor de la obra (el propietario que contrata) puedes acabar asumiendo la responsabilidad civil subsidiaria por los daños ocasionados. Esto significa que un juez podría obligarte a pagar las reparaciones del piso del vecino de tu propio bolsillo, de ahí la importancia de exigir los seguros vigentes antes de empezar.
Y ahora te toca a ti decidir cómo quieres encarar el proyecto que tienes en mente. ¿Vas a jugártela con el primer presupuesto barato que caiga en tus manos o prefieres dormir con la absoluta tranquilidad de que cada tabique derribado, cada baldosa colocada y cada tubería soldada están protegidos contra el peor de los escenarios posibles? Recuerda: una casa bonita se planea con el corazón, pero se defiende y se construye asegurándose de tener las espaldas bien cubiertas con contratos, seguros sólidos y técnicos acreditados que respondan si las cosas se tuercen.